Esta guía es para el abogado que representa a un asegurado al que le negaron la cobertura. Al final tendrás la demanda armada con las normas que la rigen y las sentencias que la sostienen, cada una con su párrafo.
El caso tipo
Tu cliente contrató una póliza. Se enfermó o tuvo el siniestro. La aseguradora negó el pago y alegó una enfermedad preexistente, un aviso tardío o una falsa declaración. El cliente quiere demandar.
Antes de empezar
Clerk tiene que estar conectado a tu asistente. Si no lo está, sigue la guía en video de Claude o de ChatGPT. Para preguntar bien, lee Cómo usar Clerk como un abogado que lo domina.
Las normas procesales que mandan
| Etapa | Regla | Norma |
|---|---|---|
| Aviso del siniestro | El asegurado notifica dentro del plazo y en las condiciones de la póliza. El incumplimiento invalida la cobertura | Ley núm. 146-02, art. 97 |
| Respuesta de la aseguradora | A más tardar 30 días después de recibir los documentos adicionales, notifica por escrito su posición | Ley núm. 146-02, art. 100 |
| Arbitraje y conciliación | La ley lo presenta como previo a la acción judicial. La Primera Sala de la SCJ juzga que no agotarlo no hace inadmisible la demanda (ver abajo) | Ley núm. 146-02, arts. 101, 105 y 109 |
| Plazo para demandar | Dos años desde la fecha del siniestro para el asegurado y los beneficiarios; tres para los terceros | Ley núm. 146-02, art. 47 |
| Carga de la prueba | «El que reclama la ejecución de una obligación, debe probarla. Recíprocamente, el que pretende estar libre, debe justificar el pago o el hecho que ha producido la extinción de su obligación.» | Código Civil, art. 1315 |
| Pago de la indemnización | Sesenta días desde el acuerdo expreso de las partes, desde el laudo definitivo o desde que se notifica al asegurador la sentencia con autoridad de la cosa definitivamente juzgada | Ley núm. 146-02, art. 148 |
| Apelación | Un mes, contado desde la notificación de la sentencia | Código de Procedimiento Civil, art. 443 (Ley núm. 845 de 1978) |
| Casación | Veinte días hábiles desde la notificación de la sentencia, con aumento en razón de la distancia | Ley núm. 2-23, art. 14 |
El plazo de dos años corre desde el siniestro, no desde la negativa. Es lo primero que se calcula.
Paso 1. La pregunta
Se la haces a tu asistente como a un colega:
¿Qué tiene que probar la aseguradora para negar la cobertura por una enfermedad preexistente? Dame el criterio de cada sala, con el párrafo y el enlace.
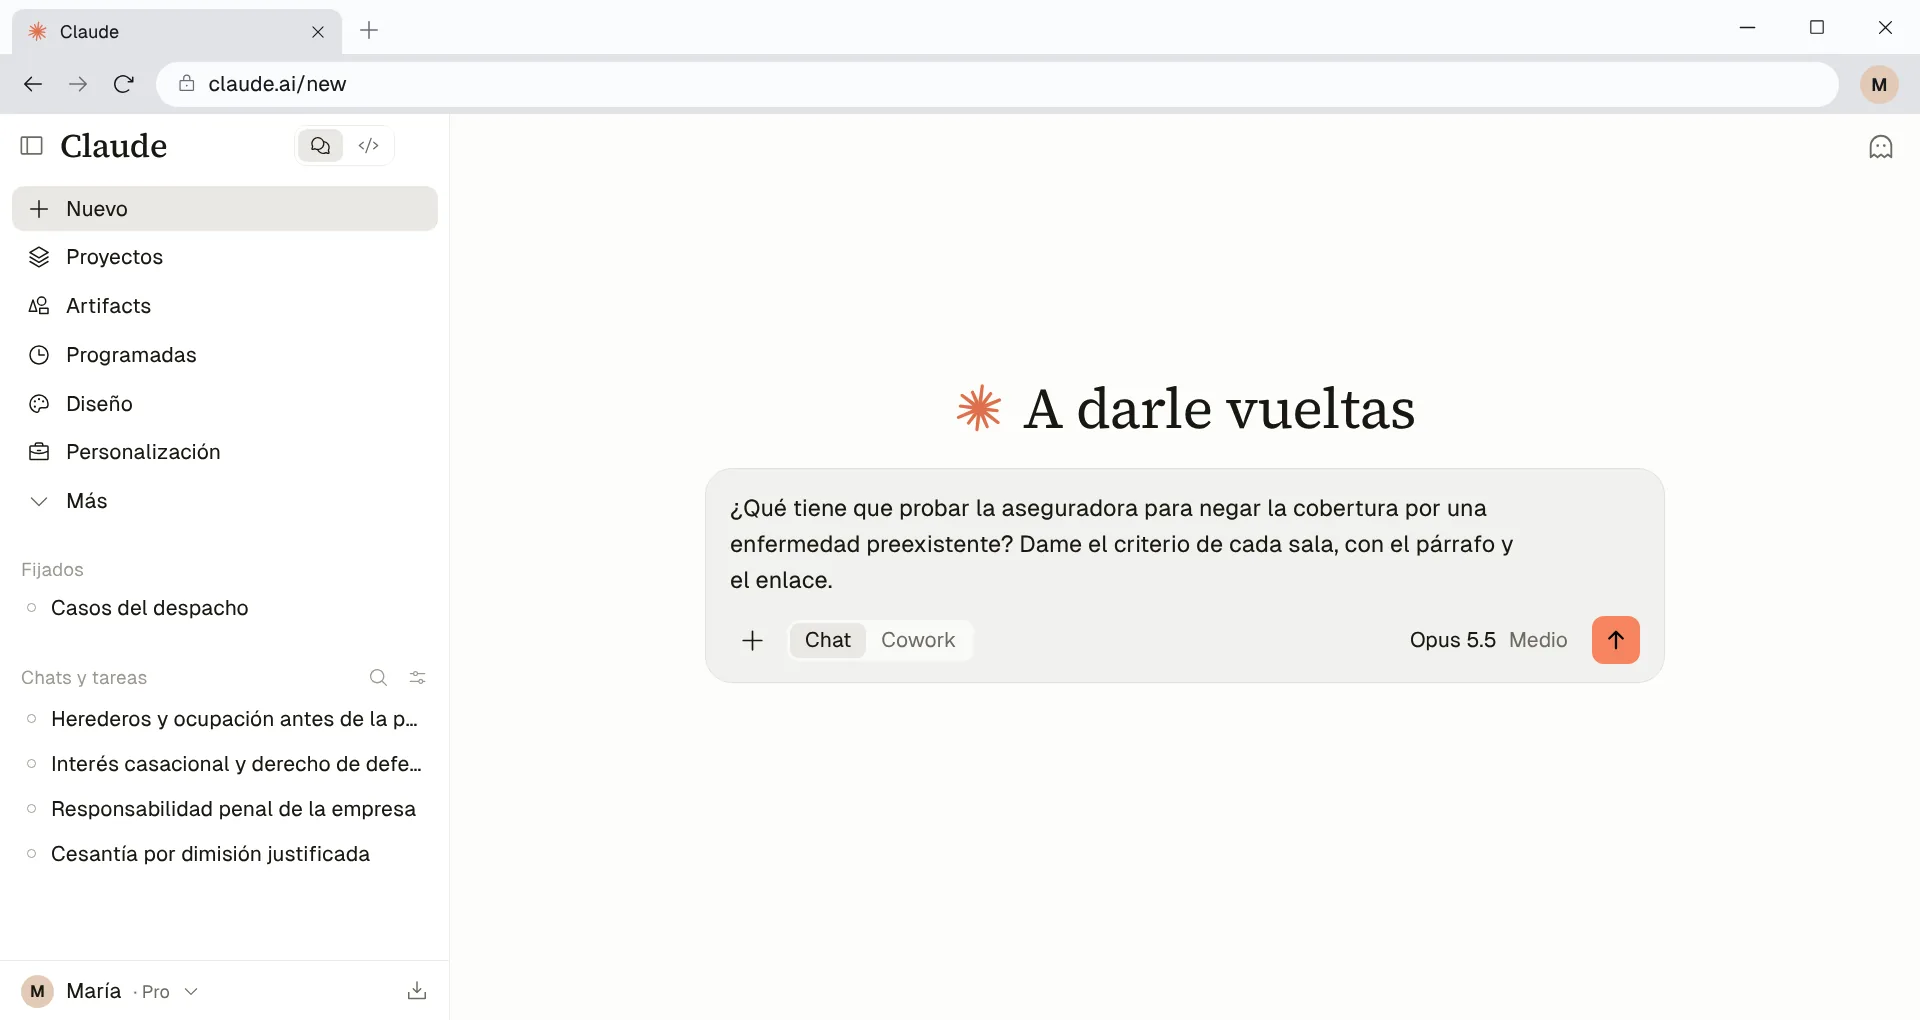
Nombra la figura (preexistencia, reticencia, falsa declaración), la materia (civil) y pide el párrafo. Una pregunta vaga trae sentencias que mencionan tus palabras y tratan otra cosa.
Paso 2. Los criterios que importan
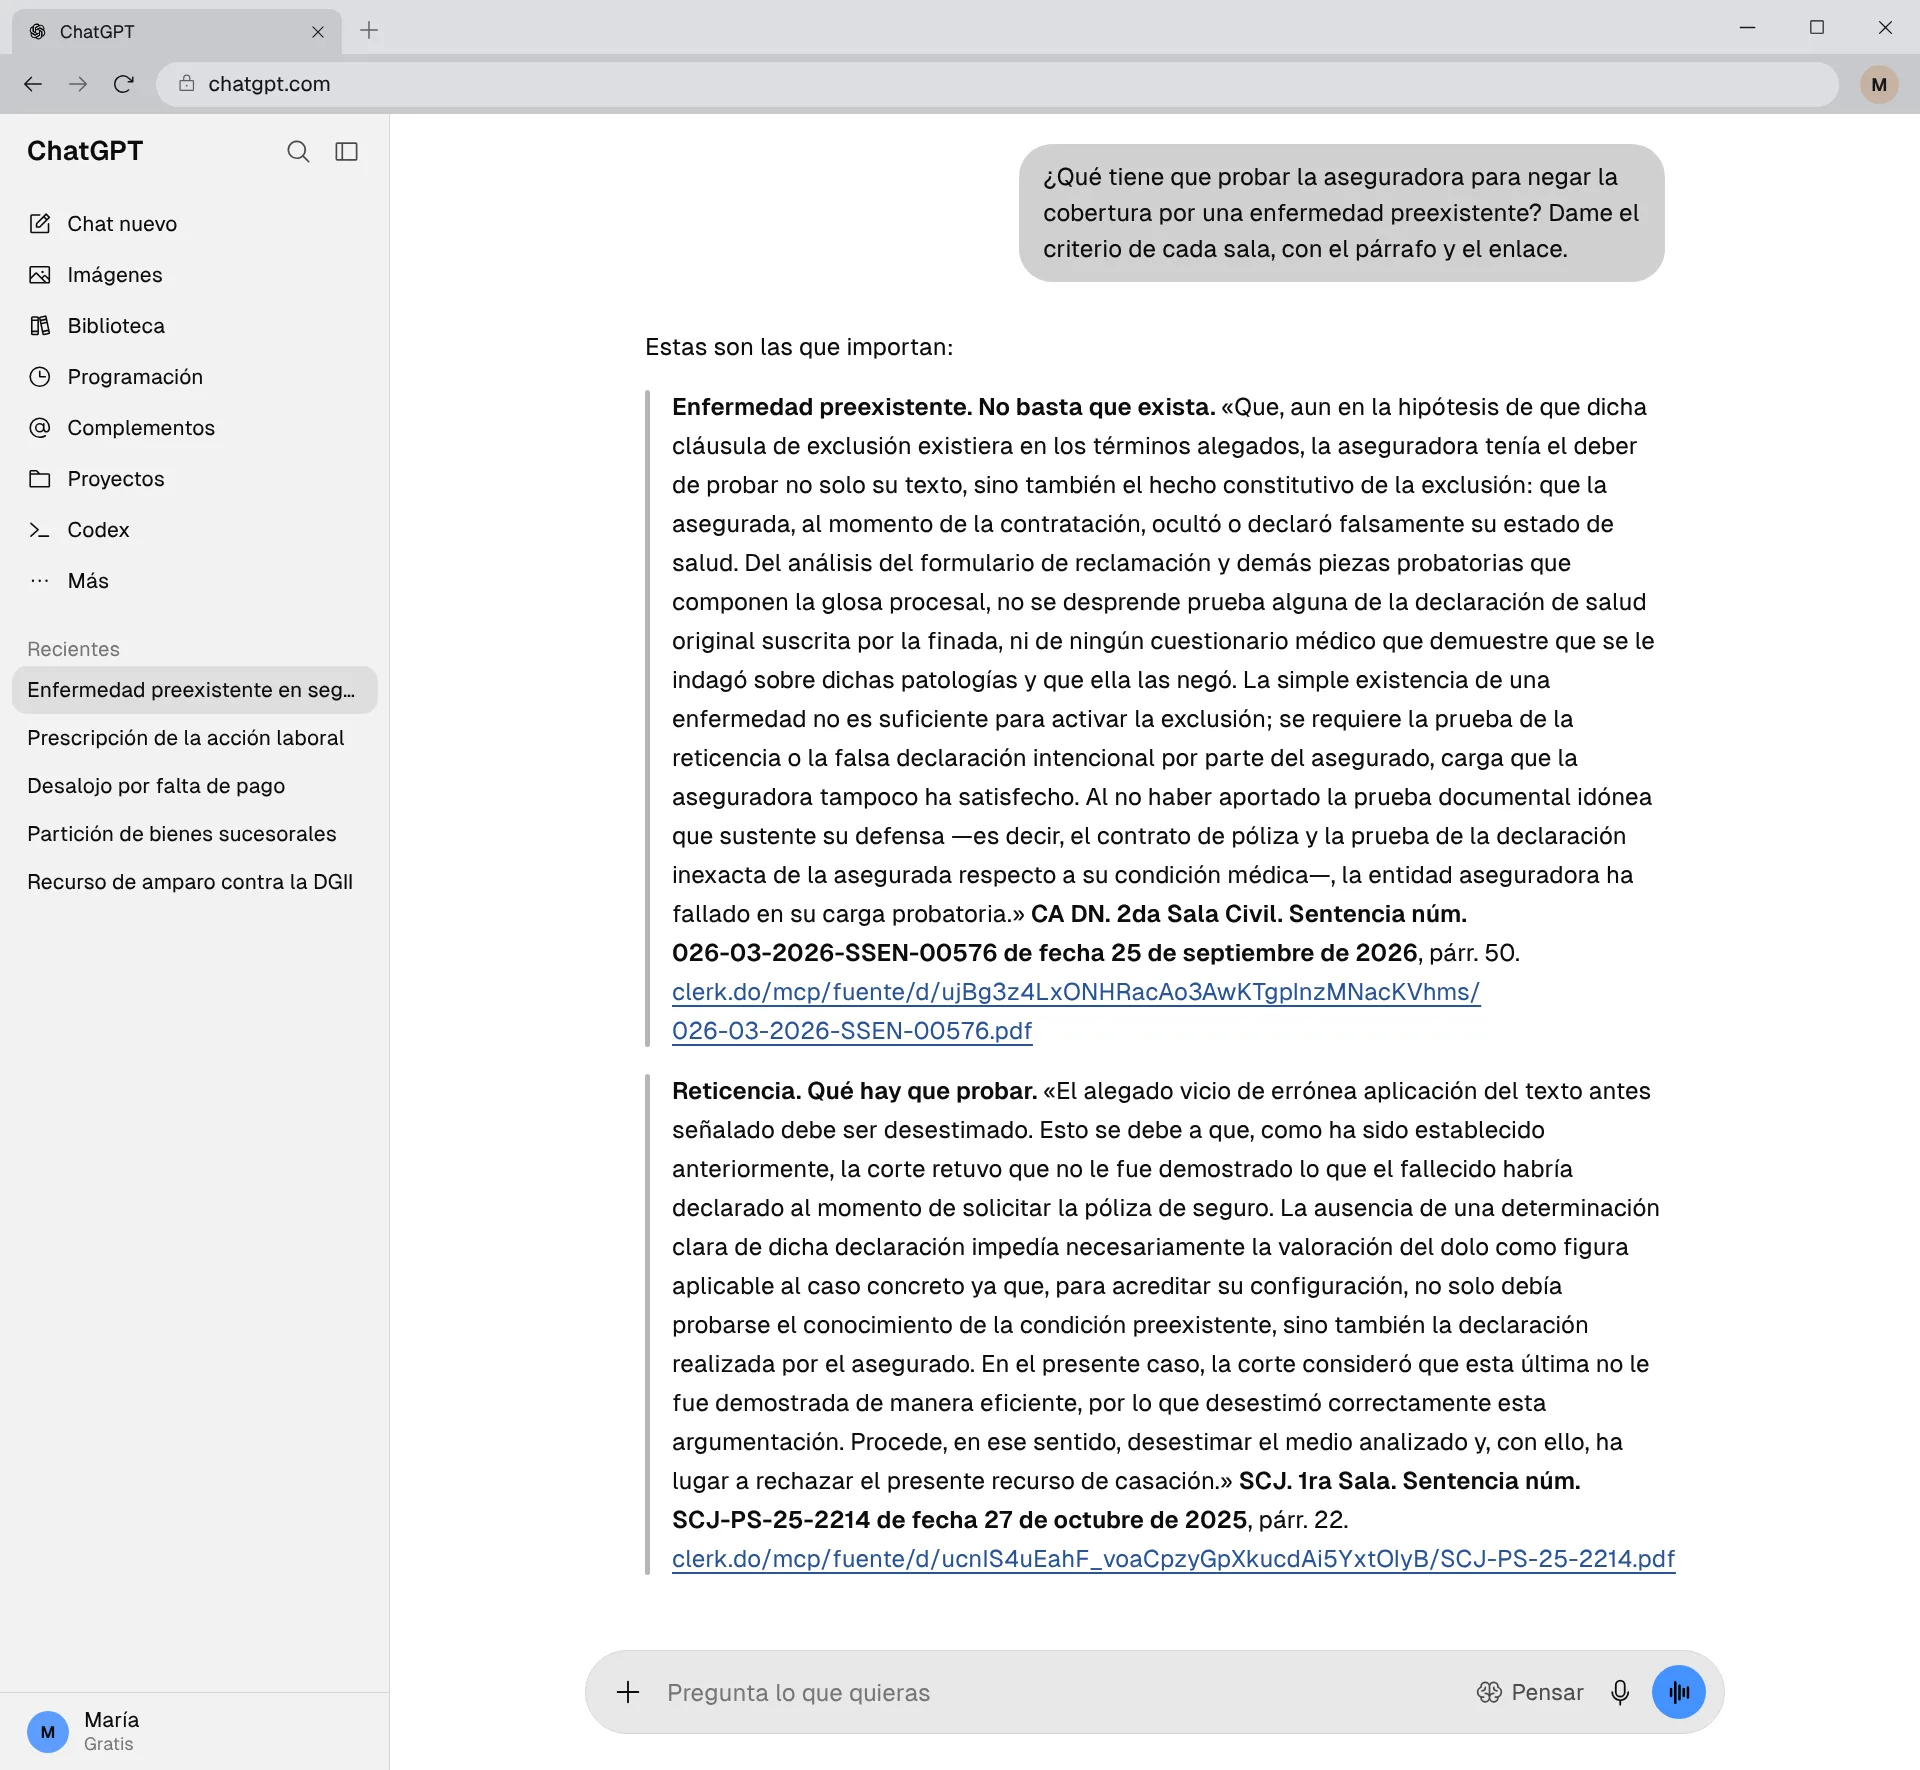
Enfermedad preexistente. No basta que exista. «La simple existencia de una enfermedad no es suficiente para activar la exclusión; se requiere la prueba de la reticencia o la falsa declaración intencional por parte del asegurado». CA DN. 2da Sala Civil. Sentencia núm. 026-03-2026-SSEN-00576 de fecha 25 de septiembre de 2026, párr. 50. Abrir la sentencia
La frase sigue en la sentencia: «carga que la aseguradora tampoco ha satisfecho». Era un seguro de vida. La Corte acogió la apelación de la beneficiaria, revocó la sentencia de primer grado, ordenó ejecutar la póliza y condenó a las recurridas a pagar una indemnización.
Reticencia. Qué hay que probar. «para acreditar su configuración, no solo debía probarse el conocimiento de la condición preexistente, sino también la declaración realizada por el asegurado». SCJ. 1ra Sala. Sentencia núm. SCJ-PS-25-2214 de fecha 27 de octubre de 2025, párr. 22. Abrir la sentencia
La Primera Sala rechazó la casación de la aseguradora. Quedó firme la sentencia de la Tercera Sala Civil de la Corte de Apelación del Distrito Nacional.
Arbitraje previo. No hace inadmisible la demanda. «Es preciso señalar además, que ha sido juzgado por esta Corte de casación que las disposiciones legales antes citadas realmente persiguen, en lugar de un arbitraje propiamente dicho, una forma de avenencia que pueda facilitar la solución del conflicto entre las partes, al tenor de un sistema de peritaje que permita la evaluación del daño sufrido con la intervención de profesionales habilitados para tales propósitos. En esas atenciones, desde la perspectiva de su interpretación racional, el referido mecanismo debe ser asumido como una herramienta útil a fin de resolver la controversia entre el asegurado y la aseguradora, por lo que la derivación de una sanción de inadmisión cuando no se agotare el referido mecanismo no se corresponde con el principio de acceso libre a la justicia, concebido tanto en la Constitución como en el derecho convencional. Por lo tanto, la corte de apelación, al rechazar el medio de inadmisión sustentado en los artículos 101, 105 y 109 de la Ley núm. 146 de 2002, referente al arbitraje obligatorio, actuó conforme a derecho, sobre todo a partir de los principios y aplicación directa de la Constitución en cuanto al acceso a la justicia libre de obstáculos, por lo que procede desestimar el medio de casación objeto de examen.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-1005 de fecha 31 de mayo de 2023, párr. 14. Abrir la sentencia
Paso 3. Abre la sentencia
Antes de citar, se abre el PDF. El párrafo está ahí, con su número. Comprueba que habla el tribunal y no una parte o la sentencia recurrida transcrita. En la SCJ-PS-25-2214, el párrafo 22 trae una nota al pie pegada al texto: no forma parte del considerando.
Paso 4. La que va en contra
Pide también lo que te va a oponer la aseguradora:
¿Hay sentencias que admitan la exclusión por preexistencia sin probar la mala fe del asegurado?
Preexistencia. La afección anterior a la cobertura. «De igual manera, en este caso no ha lugar el argumento de la parte recurrente relativo a que, al momento de contratar la póliza, desconocía la existencia de una afección del sistema músculo-esquelético. Esto así, porque en el presente caso la controversia no gira en torno al grado de conocimiento subjetivo que pudiera tener la asegurada respecto de su condición médica, sino sobre la existencia de una afección antes de la entrada en vigencia de la cobertura y de los efectos que el contrato de seguro atribuye a dicha circunstancia.» CA DN. 3ra Sala Civil. Sentencia núm. 1303-2026-SSEN-00351 de fecha 18 de agosto de 2026, párr. 19. Abrir la sentencia
La Corte rechazó la apelación de la asegurada y confirmó en todas sus partes la sentencia de primer grado. El párrafo descansa en lo que dice el contrato sobre la afección anterior.
Léela entera. Si tu póliza tiene una cláusula parecida, el escrito tiene que distinguirla.
Cómo se defienden las aseguradoras y cómo se les responde
Siete defensas se repiten en las sentencias de la Primera Sala que leímos. Para cada una se ve qué alega la aseguradora, qué ha dicho la Suprema y cómo se responde.
1. Aviso tardío o cláusula del plazo
Qué alega la aseguradora. Invoca la cláusula de las condiciones generales que fija el plazo para avisar el siniestro y el art. 97 de la Ley núm. 146-02, que dice que el incumplimiento de las condiciones de la póliza invalida la cobertura. En la SCJ-PS-23-0820 la póliza exigía avisar por escrito en 24 horas. La aseguradora recurrió en casación y perdió este punto. La corte de apelación había tenido la cláusula por abusiva y la Primera Sala lo confirmó.
Qué ha dicho la Suprema. Cuando la póliza entra en el derecho del consumo, los jueces de fondo pueden tener por no escrita una cláusula abusiva.
Contrato de póliza. Cláusulas abusivas. «Aun cuando es cierto que, de conformidad con el artículo 1134 del Código Civil, las obligaciones del contrato se imponen a las partes con fuerza de ley, esta regla tiene atenuaciones cuando -como juzgó la corte- la convención entra en el ámbito del derecho del consumo, caso en que se permite a los jueces de fondo la determinación de cláusulas abusivas que se consideran como no escritas e inaplicables al caso concreto. Esto se debe a que este tipo de cláusulas genera una privación de la causa del contrato, lo que i) lo despoja de sustancia, ii) contradice la obligación esencial convenida, o iii) crea un desequilibrio significativo entre los derechos y las obligaciones de las partes.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-0820 de fecha 28 de abril de 2023, párr. 12. Abrir la sentencia
Contrato de póliza. Concepto de cláusula abusiva. «Las cláusulas abusivas, entendidas como toda estipulación contractual contraria a las exigencias de la buena fe que cause un perjuicio significativo, injustificado y desproporcionado a la parte débil, son reprobadas por el ordenamiento, debido a que son convenidas en virtud del abuso de posición dominante en el contrato cuando el poder de negociación es empleado con exceso o anormalidad para introducir en el contrato estipulaciones que generen un desequilibrio económico, injusto o carente de razonabilidad, lo que concuerda con la legislación europea y, en específico, la francesa.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-0820 de fecha 28 de abril de 2023, párr. 13. Abrir la sentencia
La Sala casó parcialmente, con supresión y sin envío, pero solo en lo que se refiere a los intereses indemnizatorios fijados por la corte. Lo demás de la sentencia de abajo quedó en pie.
Cómo se responde.
- Pide la póliza completa con las condiciones generales y busca la cláusula del aviso.
- Mide el plazo y la forma que exige. En esa causa la corte tuvo en cuenta que la póliza entraba en el derecho del consumo y que el plazo de 24 horas era irracional (párr. 11).
- Pide que la cláusula se tenga por no escrita y cita los párrafos 12 y 13.
- Si la aseguradora trata el art. 1134 del Código Civil como un muro, responde con el párrafo 12. La Primera Sala dice que esa regla tiene atenuaciones.
2. Arbitraje previo como medio de inadmisión
Qué alega la aseguradora. Pide que la demanda se declare inadmisible porque no se agotó el arbitraje de los arts. 101, 105 y 109 de la Ley núm. 146-02. El art. 105 dice que, mientras el arbitraje no haya tenido lugar, el asegurado no puede incoar ninguna acción judicial. En la SCJ-PS-23-1005 La Colonial lo invocó en casación contra la sentencia que lo había rechazado.
Qué ha dicho la Suprema. Ya está en el Paso 2 (párr. 14 de la SCJ-PS-23-1005). La Sala desestimó ese medio.
Cómo se responde.
- Si te oponen la inadmisión, cita el párrafo 14 completo.
- Apóyate en lo que dice ese párrafo. El mecanismo se asume como una herramienta útil, y sancionar con la inadmisión su falta choca con el acceso libre a la justicia.
- Ten en cuenta que la Sala casó en parte. Anuló lo relativo al fondo de la demanda y lo envió a la Segunda Sala de la Cámara Civil y Comercial de la Corte de Apelación de Santiago.
3. Preexistencia y desnaturalización de la póliza
Qué alega la aseguradora. En la SCJ-PS-23-1426 la ARS alegó que el asegurado tenía una leucemia diagnosticada en 2006, antes de la póliza de 2008, y que la enfermedad estaba excluida. Dijo además que la corte desnaturalizó la póliza y un anexo de cobertura que, según ella, no existía, y que el asegurado no probó que hubiera pedido autorización o reembolso. Invocó los arts. 1134 y 1108 del Código Civil.
Qué ha dicho la Suprema. La Primera Sala rechazó el recurso. Quedó firme la sentencia de la Tercera Sala Civil de la Corte de Apelación del Distrito Nacional, que había condenado a la aseguradora al reembolso hasta el límite de la cobertura y a una indemnización.
Preexistencia. Nexo entre la enfermedad anterior y el padecimiento reclamado. «Si bien la corte a qua en su decisión sostuvo que la leucemia de células peludas o Tricoleucemia (HCL, por sus siglas en inglés: Hairy Cell Leukemia), que padece Stephan Ulrich Hertenstein Manger lo hace una persona con un sistema inmune que no funciona de manera normal; que es más propenso a adquirir infecciones por bacterias o hongos, siendo la bronconeumonía una de estas; lo cierto es que como se indicó anteriormente, esta enfermedad puede padecerla cualquier persona por hacer contacto con bacterias, virus, hongos; que además, en la especie no fue demostrado ante los jueces de fondo ni ante esta Primera Sala que la leucemia de células peludas que padece el actual recurrido fuera el padecimiento causante de la bronconeumonía en el pulmón derecho que presentó, por lo que, contrario argumenta la actual recurrente, no puede esta última enfermedad catalogarse o entenderse como una condición preexistente no objeto de cobertura por la póliza de seguro.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-1426 de fecha 28 de julio de 2023, párr. 22. Abrir la sentencia
Preexistencia. Lo que no se pactó no se presume excluido. «En esas atenciones, tal como estableció la Corte de Apelación, del contenido de las cláusulas descritas precedentemente, tanto del contrato general y el anexo de cobertura de gastos médicos mayores núm. 96-95-32504, de fecha 1 de enero de 2008, no se evidencia que se haya pactado que no se cubriría la neumonía que pueda padecer el señor Stephan Ulrich Hertenstein Manger, a pesar de ser un paciente de mayor riesgo para contraer infecciones por bacterias o hongos, como lo sería la bronconeumonía presentada en su pulmón derecho.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-1426 de fecha 28 de julio de 2023, párr. 23. Abrir la sentencia
El párrafo 23 sigue con la soberana apreciación de la prueba por los jueces de fondo, que no se copia aquí.
Cómo se responde.
- Lee las cláusulas de preexistencia y de exclusiones de tu póliza. En esa causa la cláusula 1.31 definía la preexistencia sin importar si el asegurado conocía la enfermedad. Prepara la respuesta antes de que te la opongan.
- Combina esa lectura con el criterio de la SCJ-PS-25-2214 sobre la reticencia (Paso 2).
- Si la aseguradora alega desnaturalización, exige que indique qué documento se desnaturalizó y que esté depositado.
4. Prescripción del art. 47 y su interrupción
Qué alega la aseguradora. Que la demanda llegó después de los dos años del art. 47 de la Ley núm. 146-02 y es inadmisible. Cuenta el plazo desde el siniestro y sostiene que las gestiones con ella no lo interrumpieron. En la SCJ-PS-23-1999 el vehículo fue robado el 29 de octubre de 2016 y se demandó el 8 de julio de 2019.
Qué ha dicho la Suprema. La Primera Sala ha admitido la defensa cuando el asegurado solo se comunicó con la aseguradora. En la SCJ-PS-23-1999 rechazó la casación del asegurado. En la SCJ-PS-23-1136 casó la sentencia de la corte que había contado el plazo desde la negativa de la aseguradora.
Prescripción. Interrupción. Actuaciones que no la producen. «Igualmente, ha sido juzgado por esta sede de casación que aun cuando la parte recurrente se haya mantenido en comunicación con la recurrida respecto a la reclamación del robo de su vehículo y realizara por ante dicha parte los trámites administrativos que la aseguradora le requería, no impedía al perjudicado, en este caso al recurrente, accionar en justicia si sus exigencias no eran contestadas por la compañía de seguros en tiempo oportuno, ya que del análisis de los artículos 2244 y 2245 antes descritos, se infiere que solo a través de las actuaciones procesales establecidas en el primero puede interrumpirse el plazo de la prescripción para accionar en justicia. En esas atenciones, procede desestimar el aspecto examinado.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-1999 de fecha 29 de septiembre de 2023, párr. 14. Abrir la sentencia
Prescripción. Interrupción. A quién se notifica el acto. «Respecto a la interrupción del plazo de la prescripción el artículo 2244 del Código Civil se ha interpretado jurisprudencialmente en el sentido de que para operar el acto en virtud del cual se pretende detener el indicado plazo debe ser notificado a la persona en favor de la cual corre el mismo, pues no es jurídicamente válido o aceptable admitir que un acto notificado a un tercero sea capaz de producir tal efecto contra aquel a quien no se le ha notificado de manera directa ningún acto con ese propósito, por lo tanto, si el acto procesal que tiene por finalidad interrumpir la prescripción no le es notificado a la persona en provecho de la cual corre el plazo antes mencionado, esta última se beneficia de la extinción de la acción de que se trate, si la misma ha sido interpuesta fuera del plazo legal correspondiente.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-1999 de fecha 29 de septiembre de 2023, párr. 13. Abrir la sentencia
Prescripción. Interrupción. La intimación por acto de alguacil. «Cabe señalar que, en adición a las actuaciones enumeradas por el artículo 2244 del Código Civil, la jurisprudencia de esta sala ha reconocido que la intimación notificada al demandado mediante acto de alguacil también tiene por efecto interrumpir la prescripción, puesto que dicho acto constituye un claro principio de ejecución al poner en mora al deudor requiriéndole el cumplimiento de una obligación de dar, hacer o no hacer.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-1136 de fecha 31 de mayo de 2023, párr. 9. Abrir la sentencia
Prescripción. Los correos de reclamación no interrumpen. «Con relación a las comunicaciones enviadas por correo electrónico a la aseguradora conviene destacar que si bien es cierto que el artículo 97 de la Ley 146-02, dispone que: “Dentro del plazo y condiciones indicados en la póliza, el asegurado o su corredor notificará al asegurador la ocurrencia de cualquier hecho presumiblemente cubierto por dicha póliza, mediante formularios suministrados por el asegurador o mediante un escrito introductorio donde se ofrecerán los pormenores del hecho”, no menos cierto es que en ninguna parte de la referida norma legal se establece que las reclamaciones, formularios y comunicaciones de cualquier índole que el asegurado remita a la aseguradora para reclamar la ejecución voluntaria de la póliza de parte de esta última, constituyen actuaciones a las que se le atribuya el efecto jurídico de interrumpir la prescripción, salvo que se trate de una notificación efectuada mediante acto de alguacil que pueda ser considerada como una intimación conforme al criterio jurisprudencial citado anteriormente.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-1136 de fecha 31 de mayo de 2023, párr. 10. Abrir la sentencia
La SCJ-PS-23-1136 casó con envío a la Primera Sala de la Cámara Civil y Comercial de la Corte de Apelación del Distrito Nacional. Que el plazo corra desde el siniestro lo dice el art. 47. El tribunal que casó no resolvió el fondo.
Cómo se responde.
- Calcula la fecha del siniestro y la de la demanda antes de redactar nada.
- Busca un acto de alguacil dirigido a la aseguradora dentro de los dos años. Un correo o una llamada no bastan.
- Si el plazo ya venció y no hay acto, no cuentes con la negativa de la aseguradora como punto de partida.
5. La póliza no cubre el riesgo reclamado
Qué alega la aseguradora. Que la póliza no ampara el siniestro y que no debe responder. En la SCJ-PS-23-1441 Seguros Universal sostuvo que su póliza no cubría el robo de un vehículo rentado.
Qué ha dicho la Suprema. La Primera Sala no resolvió si el robo estaba o no cubierto. Casó porque la corte no revisó las condiciones de la póliza que la aseguradora había depositado.
Cobertura. Deber de examinar las condiciones de la póliza. «En virtud de lo expuesto precedentemente, correspondía a la alzada, para cumplir con su deber de motivación y atendiendo a lo establecido en el artículo 141 del Código de Procedimiento Civil, determinar la seriedad y certidumbre o no de los alegatos invocados por la parte apelante principal, Seguros Universal, S. A., en torno a la cobertura de la póliza sobre el siniestro de robo, con el objetivo de dar respuesta satisfactoria a sus pretensiones. En esas atenciones, es evidente que la decisión criticada no contiene una congruente y completa exposición de los hechos y circunstancias de la causa, ni una motivación suficiente, pertinente y coherente que le permita justificar la confirmación de la oponibilidad de la sentencia dispuesta por el tribunal de primer grado, por lo tanto, procede acoger el presente recurso y casar parcialmente la sentencia impugnada, únicamente en lo relativo a la oponibilidad de la sentencia a la entidad Seguros Universal, S. A.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-1441 de fecha 28 de julio de 2023, párr. 17. Abrir la sentencia
Cómo se responde.
- Pide la póliza completa y las condiciones particulares, y lee la lista de riesgos amparados y la de exclusiones.
- Si la aseguradora alega una exclusión, exige que identifique la cláusula y que la muestre. En la SCJ-PS-23-1441 el reproche fue que la corte no la examinó.
- En tu escrito, pide al tribunal que analice las condiciones de la póliza y motive su conclusión sobre la cobertura. La sentencia no dice sobre quién recae la prueba de la exclusión.
6. Oponibilidad de la sentencia a la aseguradora
Esta defensa aparece cuando se demanda al asegurado por responsabilidad civil y se pone en causa a su aseguradora. Es distinta de la demanda del asegurado contra su propia aseguradora en ejecución de la póliza.
Qué alega la aseguradora. Que no puede ser condenada directamente, o que la sentencia no le es oponible porque la póliza no cubre el hecho.
Qué ha dicho la Suprema. La aseguradora puesta en causa no responde por condena propia. La sentencia le es oponible por lo que resulte condenado su asegurado y dentro de los límites de la póliza. La regla viene del art. 133 de la Ley núm. 146-02, que la Sala transcribe en el párrafo 6. Ese artículo admite la condena directa cuando el asegurador actúa en su propio y único interés, «como cuando niegue la existencia de la póliza, sus límites o pura y simplemente niegue que el riesgo se encuentra cubierto», y aun entonces sin exceder los límites de la póliza.
Oponibilidad. Alcance y límite de la póliza. «Conforme a la disposición legislativa citada, en lo que se refiere a la condenación a la aseguradora al pago de las costas procesales, conviene retener que ciertamente el legislador ha dispuesto el alcance y oponibilidad de una sentencia condenatoria en perjuicio de empresas aseguradoras en relación a las sumas en que resulte condenado su asegurado. Al respecto ha sido juzgado que las compañías aseguradoras no son puestas en causa para pedir condenaciones en su contra, sino para que estas no ignoren los procedimientos en que son encausados sus asegurados, y puedan así auxiliarles en todos los medios de defensa y en caso de que los referidos asegurados resulten condenados, la sentencia a intervenir pueda serles oponible en cuanto a las indemnizaciones acordadas se refiere, siempre dentro de los límites de la póliza.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-1311 de fecha 30 de junio de 2023, párr. 7. Abrir la sentencia
La Primera Sala rechazó el recurso de La Monumental de Seguros.
Cómo se responde.
- Pon en causa a la aseguradora en el mismo proceso, para que la sentencia le sea oponible.
- Pide la oponibilidad hasta el límite de la póliza. Si la aseguradora niega la póliza, sus límites o que el riesgo esté cubierto, el art. 133 permite pedir la condena directa, siempre dentro de esos límites.
- Conoce la póliza: el límite asegurado fija hasta dónde llega lo oponible.
7. Desnaturalización como medio de casación
Qué alega la aseguradora. Que la corte desnaturalizó la póliza, un anexo o los hechos. Es el medio con el que la ARS atacó la sentencia en la SCJ-PS-23-1426.
Qué ha dicho la Suprema. Exige que el recurrente identifique el documento desnaturalizado y que lo haya depositado en la Secretaría de la Suprema Corte de Justicia.
Desnaturalización. Qué es y qué se exige. «En el contexto de lo expuesto, ha sido juzgado por esta Corte de Casación que la desnaturalización de los hechos de la causa supone que a los hechos establecidos como verdaderos no se les ha dado su verdadero sentido y alcance, inherentes a su propia naturaleza. En ese sentido, la Corte de Casación, goza de la facultad excepcional de observar si los jueces apoderados del fondo del litigio les han dado a los documentos aportados al debate su verdadera connotación, y si las situaciones constatadas, son contrarias o no a las plasmadas en las documentaciones depositadas, siempre que esta situación sea invocada en un medio de casación de manera expresa por las partes, como ha ocurrido en el presente caso; que para verificar que la corte a qua incurrió en tal vicio es necesario que los documentos señalados como desnaturalizados sean depositados en la Secretaría de la Suprema Corte de Justicia, a fin de poner a esta Sala Civil y Comercial de la Suprema Corte de Justicia, en condiciones de evaluar el agravio invocado.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-1426 de fecha 28 de julio de 2023, párr. 14. Abrir la sentencia
Medios nuevos. No se admiten en casación. «Ha sido juzgado reiteradamente que no puede hacerse valer ante la Suprema Corte de Justicia, en funciones de Corte de Casación, ningún medio que no haya sido expresa o implícitamente sometido por la parte que lo invoca al tribunal del cual proviene la sentencia atacada, salvo que se trate de un vicio sobrevenido al momento del juzgador estatuir o de que la ley haya impuesto su examen de oficio en un interés de orden público, que no es el caso; que, en efecto, los medios de casación y su fundamento deben referirse a los aspectos que han sido discutidos ante los jueces del fondo, resultando inadmisibles todos aquellos medios basados en cuestiones o asuntos no impugnados por la parte recurrente ante dichos jueces, en tal sentido, estos argumentos constituyen medios nuevos no ponderables en casación, por tanto se declaran inadmisibles.» SCJ. 1ra Sala. Sentencia núm. SCJ-PS-23-1426 de fecha 28 de julio de 2023, párr. 25. Abrir la sentencia
Cómo se responde.
- Verifica si la recurrente depositó el documento que dice desnaturalizado. Si no, lo dices.
- Verifica si el argumento se planteó ante la corte de apelación. En la SCJ-PS-23-1426 no se había planteado y se declaró inadmisible.
Aviso. Los vacíos de esta guía
Tómalo en consideración antes de litigar. En estos puntos no encontramos un criterio del tribunal leído y comprobado. Hay vacíos, y la jurisprudencia puede no haberse pronunciado todavía. No los lleves al escrito sin leer antes la sentencia que los resuelva.
- Interés asegurable y pago de la prima como condición de existencia del contrato (art. 48 de la Ley núm. 146-02).
- Intereses y daños moratorios a cargo de la aseguradora. El art. 148 fija el plazo de pago, pero no encontramos una sentencia que lo aplique a los intereses.
- Exclusiones por conductor no autorizado, licencia vencida o uso distinto, y quién prueba la exclusión. La SCJ-PS-23-1280 trae el alegato, pero la Sala no entró al fondo.
- Reticencia o falsa declaración, más allá de la SCJ-PS-25-2214 del Paso 2.
- Qué efecto tiene el art. 1315 del Código Civil sobre la exclusión de cobertura. No encontramos un párrafo de la Primera Sala que lo aplique a este caso.
Paso 5. El escrito
Redacta dos atendidos para la demanda: uno con el párrafo 50 de la 00576 y otro con el 22 de la SCJ-PS-25-2214, con la cita textual.
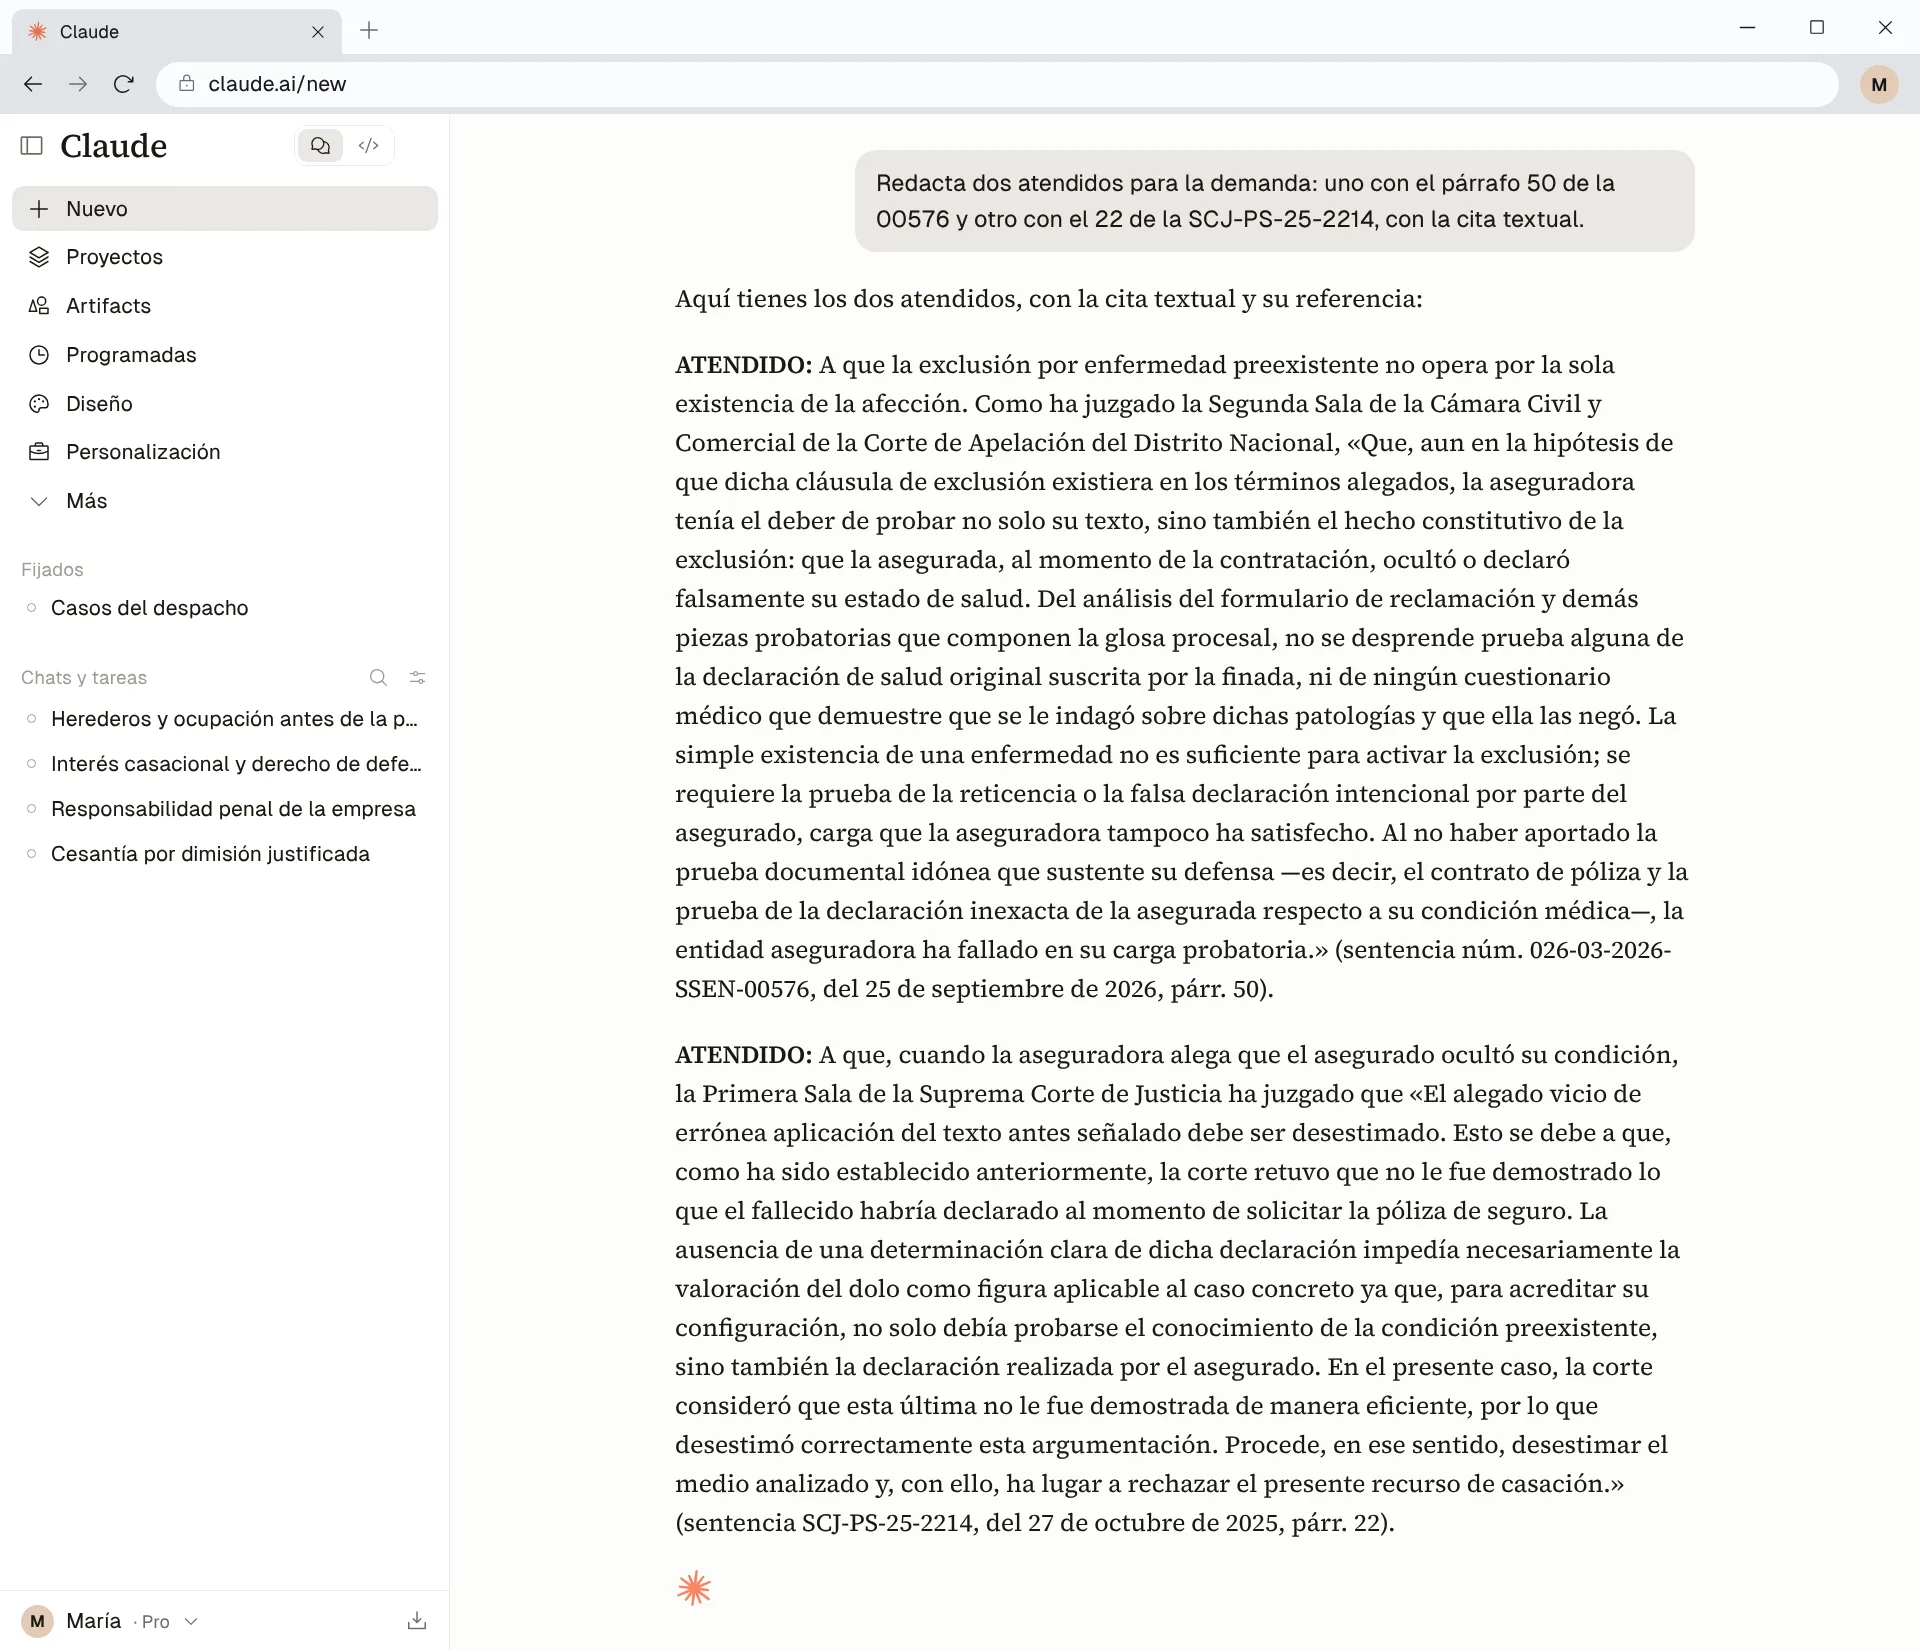
Quedan así:
ATENDIDO: A que la exclusión por enfermedad preexistente no opera por la sola existencia de la afección. Como ha juzgado la Segunda Sala de la Cámara Civil y Comercial de la Corte de Apelación del Distrito Nacional, «La simple existencia de una enfermedad no es suficiente para activar la exclusión; se requiere la prueba de la reticencia o la falsa declaración intencional por parte del asegurado» (sentencia núm. 026-03-2026-SSEN-00576, del 25 de septiembre de 2026, párr. 50).
ATENDIDO: A que, cuando la aseguradora alega que el asegurado ocultó su condición, la Primera Sala de la Suprema Corte de Justicia ha juzgado que «para acreditar su configuración, no solo debía probarse el conocimiento de la condición preexistente, sino también la declaración realizada por el asegurado» (sentencia SCJ-PS-25-2214, del 27 de octubre de 2025, párr. 22).
Los copias, los pegas y los cotejas con el PDF.
Errores que cuestan el caso
- Contar el plazo desde la negativa. El art. 47 de la Ley núm. 146-02 lo cuenta desde el siniestro.
- No mirar si consta la declaración de salud. Si no se prueba qué declaró el asegurado, no se puede valorar el dolo (SCJ-PS-25-2214, párr. 22). Si la aseguradora no deposita la declaración ni el cuestionario médico, señálalo (026-03-2026-SSEN-00576, párr. 50).
- Ignorar el aviso de la póliza. El art. 97 remite al plazo y las condiciones de la póliza. Revisa la cláusula y cuándo avisó tu cliente. Si el plazo es irrazonable, pide que se tenga por abusiva (SCJ-PS-23-0820, párrs. 12 y 13).
- Rendirse ante el medio de inadmisión por falta de arbitraje. La Primera Sala lo rechaza (SCJ-PS-23-1005, párr. 14).
Empieza
Conecta Clerk a tu agente en clerk.do/mcp.